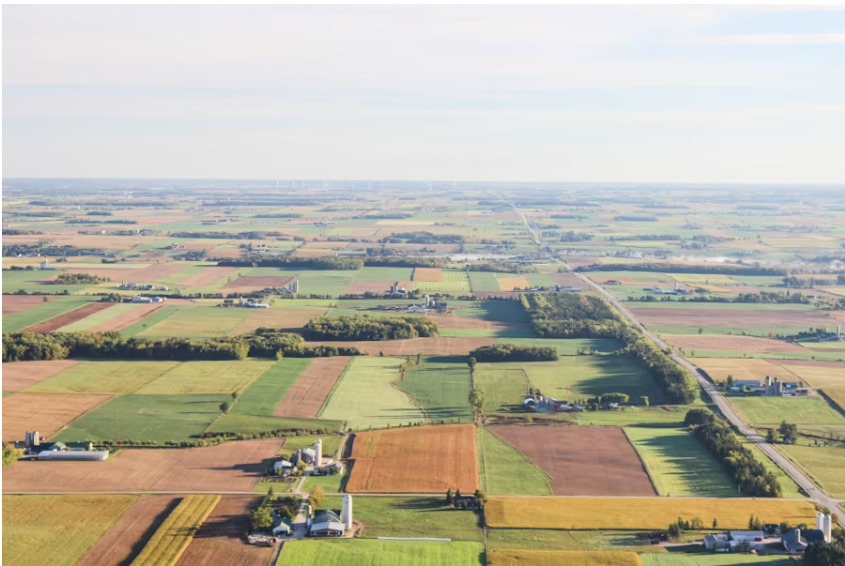
O seguro rural ganhou um novo marco regulatório no Brasil com a sanção da Lei nº 15.526/2026, publicada em 30 de setembro. A legislação altera regras da Política Agrícola, do Programa de Subvenção ao Prêmio do Seguro Rural (PSR) e do Fundo de Cobertura Suplementar dos Riscos do Seguro Rural. A mudança busca ampliar a previsibilidade dos recursos destinados à proteção da atividade agropecuária e aproximar o seguro das operações de crédito agrícola. Em um cenário de eventos climáticos extremos e possíveis impactos do El Niño, essas medidas reforçam a importância do planejamento e da gestão de riscos no agronegócio.
O que muda com o novo marco legal do seguro rural?
Uma das principais mudanças da Lei nº 15.526/2026 é a definição de que as despesas com a subvenção econômica ao prêmio do seguro rural terão caráter obrigatório, respeitando o montante previsto no projeto de lei orçamentária anual e as condições legais aplicáveis.
A subvenção federal ajuda a reduzir o custo do seguro para o produtor rural, tornando a contratação mais acessível. Com a nova regra, a proposta é oferecer maior previsibilidade à liberação dos recursos, reduzindo o risco de interrupções decorrentes de contingenciamentos orçamentários.
A mudança não significa que os recursos sejam ilimitados ou que a subvenção esteja garantida independentemente das exigências legais. O valor continua sujeito ao orçamento e às condições previstas na legislação. Ainda assim, a execução obrigatória representa uma alteração relevante para o planejamento de produtores, seguradoras e demais participantes do mercado.
Seguro rural ganha importância diante dos riscos climáticos
A atividade agropecuária depende de fatores que nem sempre podem ser controlados. Estiagens, excesso de chuvas, geadas, granizo e enchentes podem comprometer a produtividade, reduzir a renda e dificultar a recuperação dos investimentos realizados durante o ciclo agrícola.
É por isso que o seguro agrícola e outras modalidades de seguro rural funcionam como instrumentos de proteção financeira contra eventos previstos nas coberturas contratadas. Embora não eliminem os riscos, podem ajudar o produtor a enfrentar perdas e preservar parte da capacidade de continuar produzindo.
A previsibilidade da subvenção pode favorecer o planejamento da contratação e ampliar o acesso à proteção. Entretanto, a efetividade dessa expansão também depende da disponibilidade de produtos adequados, das condições de cobertura, dos custos e da capacidade de atender às diferentes culturas e regiões.
El Niño e os possíveis impactos para o agronegócio
O El Niño é um fenômeno climático que provoca mudanças no regime de chuvas, períodos de estiagem em algumas áreas e volumes elevados de precipitação em outras. Temperaturas acima do esperado também podem afetar determinadas culturas, dependendo das condições locais e da fase de desenvolvimento das plantas.
Esses efeitos não ocorrem de maneira uniforme nem podem ser tratados como consequências inevitáveis. Por isso, a avaliação dos riscos precisa considerar a localização da propriedade, a cultura cultivada, o calendário de plantio e colheita e o histórico climático regional.
A Federação Nacional de Seguros Gerais (FenSeg) destacou a relevância de uma estrutura estável de proteção diante de eventos climáticos extremos, incluindo os riscos associados a um possível Super El Niño.
O ponto central não é prever um sinistro específico, mas reconhecer que a exposição climática exige preparação. O seguro rural integra essa estratégia ao oferecer proteção financeira para os eventos efetivamente cobertos pela apólice.
Seguro rural e crédito agrícola ficam mais conectados
A Lei nº 15.526/2026 também aproxima o seguro rural das operações de crédito agrícola. Pela nova legislação, o contrato adquirido pelo produtor pode integrar o conjunto de garantias das operações de crédito rural, observadas as condições estabelecidas.
A norma prevê a possibilidade de benefícios como taxas de juros, prazos e limites favorecidos, prioridade no acesso a determinadas operações e financiamento do próprio prêmio do seguro. A concessão desses benefícios depende das regras aplicáveis e das condições definidas pelo Poder Executivo.
Essa integração pode contribuir para a estabilidade financeira da atividade. Quando a produção sofre perdas, o produtor pode enfrentar dificuldades para cumprir compromissos financeiros e manter os investimentos necessários à safra seguinte. A existência de uma apólice adequada pode ajudar a reduzir parte desse impacto e dar mais segurança às operações de financiamento.
Assim, o seguro rural passa a ocupar uma posição ainda mais estratégica no planejamento da propriedade, conectando a proteção da produção à organização financeira do negócio.
Fundo de Catástrofe: proteção para eventos de grande impacto
Outro eixo da nova legislação é a reestruturação do Fundo de Cobertura Suplementar dos Riscos do Seguro Rural, conhecido como Fundo de Catástrofe. A proposta é criar uma estrutura capaz de ampliar a capacidade de resposta do mercado diante de perdas de grande proporção.
A lei autoriza a participação da União como cotista e prevê diferentes formas de integralização de recursos, conforme as condições legais. Seguradoras, resseguradoras, cooperativas de produção agropecuária e empresas da cadeia produtiva do agronegócio também poderão participar, nos termos previstos para o fundo.
A legislação estabelece ainda que, quando o fundo estiver em operação, a participação das seguradoras será obrigatória para acesso ao Programa de Subvenção ao Prêmio do Seguro Rural. A estrutura, portanto, depende de organização e regulamentação para funcionar conforme os objetivos previstos.
Em um cenário de eventos climáticos extremos, mecanismos dessa natureza podem ajudar a distribuir riscos e fortalecer a capacidade de resposta do sistema segurador.
O que muda para o mercado de seguros e para o corretor?
Para produtores e seguradoras, a estabilidade das regras e dos recursos é importante para planejar a contratação, estruturar produtos e avaliar a exposição a diferentes cenários.
Para o corretor de seguros, esse ambiente exige qualificação técnica e compreensão das necessidades de cada cliente. Conhecer a cultura cultivada, a região, o calendário agrícola, os riscos mais relevantes e as condições de cobertura é fundamental para orientar a contratação de forma adequada.
Também é importante acompanhar as mudanças regulatórias e compreender a relação entre seguro, crédito e proteção financeira. A análise precisa considerar limites, exclusões, franquias, obrigações do segurado e procedimentos para comunicação de sinistros, evitando expectativas que não correspondam às condições da apólice.
Um novo momento para o seguro rural brasileiro
A Lei nº 15.526/2026 estabelece mudanças importantes para o seguro rural, com maior previsibilidade para a subvenção, integração com o crédito agrícola e novas bases para a estruturação do Fundo de Catástrofe.
Diante dos riscos climáticos e dos possíveis efeitos do El Niño, essas medidas reforçam a importância de mecanismos de proteção financeira e de uma abordagem preventiva. O desenvolvimento do mercado, porém, também depende da implementação das regras, da disponibilidade de recursos, de produtos adequados e da ampliação do acesso dos produtores à proteção securitária.
Para os corretores, acompanhar essa evolução e investir em conhecimento técnico são passos importantes para orientar os clientes e compreender as oportunidades que surgem no agronegócio.
A tecnologia também pode apoiar a organização da operação e o relacionamento com os clientes. A Moltrio desenvolve software específico para corretoras de seguros, com recursos de gestão de carteira, relacionamento e processos comerciais.
Agende uma demonstração gratuita e conheça as soluções para organizar a gestão e apoiar o crescimento da sua corretora. Acompanhe também o blog da Moltrio e o canal no YouTube, com conteúdos sobre gestão, tecnologia e tendências do mercado de seguros.